 DesignBuilder
Coste del ciclo de vida - Pestaña Parámetros
Pestaña Parámetros del cuadro Coste del ciclo de vida .
Proporciona datos para el análisis general de coste del ciclo de vida y establece muchas hipótesis utilizadas para calcular el valor actual. Al comparar varias simulaciones es importante que los campos de los objetos Parameters sean iguales en todas ellas. Para ayudar a comprobarlo, la primera tabla de Life-Cycle Cost Report muestra los datos de este objeto.
Nombre
Nombre que identifica este análisis LCC.
Ajustes de descuento
Convención de descuento
Este campo especifica si el descuento de costes futuros se calcula como ocurrido al final, a mitad o al comienzo de cada año. La convención más habitual utiliza el final del año, por lo que debe utilizarse salvo que exista un motivo concreto. El año comienza en el año y mes base (abajo) y se repite cada año completo.
Todos los costes supuestos durante ese periodo se acumulan y muestran como gasto al comienzo, a mitad o al final del año. Las opciones son:
- 1-BeginningOfYear
- 2-MidYear
- 3-EndOfYear
Nota: En particular, algunos proyectos militares pueden requerir utilizar la mitad de cada año.
Tratamiento de la inflación
Este campo determina si el análisis utiliza dólares constantes o corrientes, lo que está relacionado con el tratamiento de la inflación. Las dos opciones son:
- 1-ConstantDollar (Opción predeterminada)
- 2-CurrentDollar
Si se selecciona 1-ConstantDollar , se utiliza Real discount rate (abajo), que excluye la inflación. Si se selecciona 2-CurrentDollar , se utiliza Nominal discount rate (abajo), que incluye la inflación. Para la mayoría de los análisis será más sencillo utilizar la opción 1-ConstantDollar , ya que puede ignorarse el efecto de la inflación.
Referencia: Según NIST Handbook 135, el enfoque de dólares constantes evita tener que proyectar la inflación o deflación futuras. El precio de un bien o servicio en dólares constantes no se ve afectado por la inflación general. Por ejemplo, si un equipo cuesta $1,000 hoy y $1,050 al final de un año con un aumento general de precios del 5 por ciento, su precio en dólares constantes sigue siendo $1,000; no se necesita ajuste por inflación. En dólares corrientes, en cambio, los importes futuros incluyen la inflación general y hay que ajustarlos para convertirlos a su equivalente en dólares constantes. No deben combinarse importes en dólares constantes y corrientes en un LCCA.
Tasa real de descuento
Introduzca la tasa real de descuento como decimal; por ejemplo, para una tasa del 3% introduzca 0.03. Este dato se utiliza cuando Tratamiento de la inflación es 1-ConstantDollar. La tasa real refleja los tipos de interés necesarios para que los gastos actuales y futuros tengan valores equivalentes comparables sin tener en cuenta la inflación general. Cuando Tratamiento de la inflación se establece en 2-CurrentDollar se ignora este dato.
Tasa nominal de descuento
Introduzca la tasa nominal de descuento como decimal; por ejemplo, para una tasa del 5% introduzca 0.05. Este dato se utiliza cuando Tratamiento de la inflación es 2-CurrentDollar. La tasa nominal refleja los tipos de interés necesarios para que los gastos actuales y futuros tengan valores equivalentes comparables incluyendo la inflación general. Cuando Tratamiento de la inflación se establece en 1-ConstantDollar se ignora este dato.
Tasa de inflación
Introduzca la tasa de inflación de bienes y servicios generales como decimal; por ejemplo, para una tasa del 2% introduzca 0.02. Cuando Tratamiento de la inflación se establece en 1-ConstantDollar se ignora este dato.
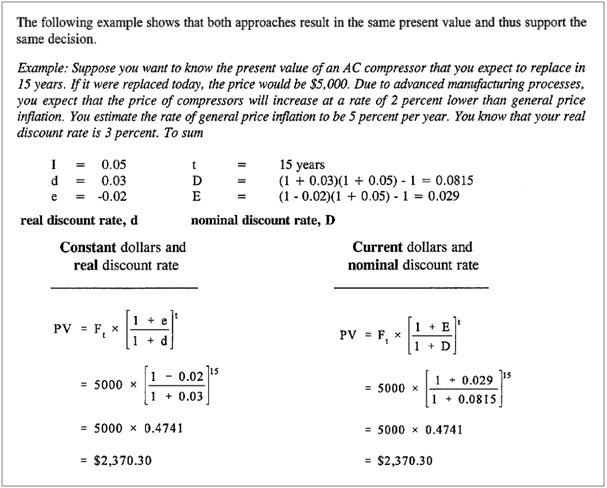
Ejemplo: A continuación se muestra un ejemplo de la edición de 1995 de NIST Handbook 135.
Fechas del estudio
Mes de la fecha base
Introduzca el mes en que comienza el periodo de estudio, también denominado comienzo del periodo base. Las opciones son:
- 1-Enero (predeterminado)
- 2-Febrero
- 3-Marzo
- 4-Abril
- 5-Mayo
- 6-Junio
- 7-Julio
- 8-Agosto
- 9-Septiembre
- 10-Octubre
- 11-Noviembre
- 12-Diciembre
Referencia: Según NIST 135, la fecha base es el momento al que se descuentan todos los costes del proyecto en un LCCA [análisis de coste del ciclo de vida]. Suele ser el primer día del periodo de estudio y normalmente la fecha del análisis. En un análisis en dólares constantes suele definir la referencia temporal de esos dólares (p. ej., dólares constantes de 1995). Es esencial utilizar la misma fecha base y año de dólares constantes para todas las alternativas comparadas. Si se utiliza la fecha del análisis, la base de dólares constantes será la fecha actual y pueden utilizarse costes reales de esa fecha sin ajustarlos por inflación general.
Año de la fecha base
Introduzca el año de cuatro cifras en que comienza el periodo de estudio, por ejemplo «2011». El periodo de estudio también se conoce como periodo base. Véase el campo anterior para más detalles.
Mes de la fecha de entrada en servicio
Introduzca el mes en que comienza la ocupación del edificio. Se supone que los costes energéticos calculados por EnergyPlus se producen durante el año siguiente a la fecha de entrada en servicio. Esta no puede ser anterior a la fecha base. Las opciones son:
- 1-Enero (predeterminado)
- 2-Febrero
- 3-Marzo
- 4-Abril
- 5-Mayo
- 6-Junio
- 7-Julio
- 8-Agosto
- 9-Septiembre
- 10-Octubre
- 11-Noviembre
- 12-Diciembre
Año de la fecha de entrada en servicio
Introduzca el año de cuatro cifras en que comienza la ocupación, por ejemplo dos años después del año introducido anteriormente, como «2013».
Referencia: Según NIST Handbook 135, la fecha de entrada en servicio es la fecha prevista de implantación del proyecto; los costes de operación y mantenimiento, incluidos los de energía y agua, suelen producirse después, no antes.
Otros ajustes
Duración del periodo de estudio en años
Introduzca el número de años del periodo de estudio, contado desde la fecha base.
El valor predeterminado es 25 años y solo se admiten números enteros que representen años completos.
Referencia: Según NIST Handbook 135, el periodo de estudio de un LCCA es el tiempo durante el que interesan al responsable de la decisión los costes y beneficios de una inversión. Comienza en la fecha base e incluye la planificación y construcción, si las hay, y el periodo de servicio pertinente. Este comienza en la fecha de entrada en servicio y se extiende hasta el final del estudio.
Tipo impositivo
Introduzca el tipo impositivo marginal global de los costes del proyecto, sin incluir impuestos sobre energía o agua. Este tipo único no sustituye a los cálculos complejos de impuestos personales o empresariales; es una aproximación para un análisis sencillo que aplica un tipo constante a todos los costes. Debe basarse en el tipo marginal de la entidad, no en el medio. Permite calcular valores actuales después de impuestos. Muchos análisis no consideran los impuestos y suponen un efecto similar en todas las opciones; por ello puede dejarse el valor predeterminado cero y utilizar valores actuales antes de impuestos. Introdúzcalo como decimal: para 15% introduzca 0.15. Para un análisis sin impuestos introduzca 0.0. El valor predeterminado es 0.
Método de amortización
Para un análisis con efectos del impuesto sobre la renta, esta entrada describe cómo se amortizan los costes de capital. Solo puede utilizarse un método en cada análisis, aplicado a todos los gastos de capital. Solo los análisis que incluyen impuestos necesitan seleccionarlo. Las opciones son:
- 1-ModifiedAcceleratedCostRecoverySystem-3year
- 2-ModifiedAcceleratedCostRecoverySystem-5year
- 3-ModifiedAcceleratedCostRecoverySystem-7year
- 4-ModifiedAcceleratedCostRecoverySystem-10year
- 5-ModifiedAcceleratedCostRecoverySystem-15year
- 6-ModifiedAcceleratedCostRecoverySystem-20year
- 7-StraightLine-27year
- 8-StraightLine-31year
- 9-StraightLine-39year
- 10-StraightLine-40year
- 11-None (predeterminado)
Las deducciones por amortización reducen los impuestos reales o nominales pagados por el propietario. Por tanto, los análisis que las utilizan deben realizarse en dólares nominales. Para un análisis sin efectos fiscales debe seleccionarse 11-None .
Nota: Para más detalles sobre métodos de amortización y su elección, consulte IRS Publication 946 – How to Depreciate Property. Describe la amortización como una deducción anual del impuesto sobre la renta que permite recuperar el coste u otra base de ciertos bienes durante su uso, por desgaste, deterioro u obsolescencia. La elección depende del bien amortizado; IRS Publication 946 y su asesor contable son las mejores fuentes para determinar el método.